Торговый прогноз на наступившую неделю с 09 ноября 2026 года
Наступившая торговая неделя с 9 по 13 ноября 2026 года обещает стать определяющей для валютного рынка. Текущие котировки основных пар — EUR/USD на уровне 1.11590 и USD/JPY на отметке 158.270 — отражают состояние хрупкого равновесия. Рынок переваривает последствия промежуточных выборов в США, готовится к ключевому блоку макроэкономической статистики и внимательно следит за риторикой центральных банков.
EUR/USD: Политика Франции против американской статистики
Текущий курс 1.11590 удерживает пару в рамках широкого бокового коридора 1.1104 – 1.1276. Аналитики отмечают, что в конце прошлой недели пара совершила «съем ликвидности» с последнего пика, что технически является предвестником новой волны снижения. Однако фундаментальная картина противоречива.
С одной стороны, на евро давит глубокий политический кризис во Франции. Доходность французских десятилетних облигаций поднялась выше 5% — максимум с 2002 года, а премия за риск по сравнению с немецкими бондами расширилась до 146 базисных пунктов. Рынок опасается срыва принятия бюджета на фоне падения ВВП страны третий квартал подряд. Дополнительным негативом выступают октябрьские индексы PMI еврозоны, подтвердившие замедление деловой активности до 51.9 пункта.
С другой стороны, доллар США не получает ожидаемой поддержки. После победы демократов на промежуточных выборах инвесторы опасаются ужесточения регулирования сектора ИИ, что спровоцировало распродажу технологических акций и бегство в защитные активы. Доходность 10-летних казначейских облигаций США снизилась, ослабив процентную привлекательность гринбэка.
Ключевые уровни на неделю:
Поддержка: 1.1104 (критическая зона), 1.1072.
Сопротивление: 1.1200 (опционный барьер), 1.1250–1.1270.
Сценарий: До публикации отчета по рынку труда США (Non-Farm Payrolls) в пятницу пара, вероятнее всего, продолжит консолидацию. Пробой 1.1104 откроет дорогу к глубокому тесту зоны 1.1070.
USD/JPY: 158.270 — зона экстремального риска
Пара доллар-иена торгуется на отметке 158.270, находясь вблизи психологически и исторически значимых уровней. В долгосрочной перспективе здесь отчетливо прослеживается риск валютной интервенции со стороны Министерства финансов Японии. Текущий рост пары поддерживается ястребиными комментариями представителей ФРС (Мишель Боуман, Нил Кашкари), которые не исключают дальнейшего повышения ставок из-за устойчивой инфляции.
Японская экономика, напротив, остается в режиме сверхмягкой политики, что создает колоссальный дифференциал доходности. Однако иена традиционно начинает пользоваться спросом как актив-убежище при первых признаках охлаждения американской экономики или падения фондовых индексов.
Технические индикаторы на дневном графике перегреты (RSI находится в зоне глубокой перекупленности), что сигнализирует о высокой вероятности резкого коррекционного отката. Любая фиксация прибыли по доллару может спровоцировать каскадное закрытие длинных позиций.
Ключевые уровни на неделю:
Поддержка: 157.50 (промежуточная), 156.80 (психологическая), 155.00 (основная цель коррекции).
Сопротивление: 158.50, 159.00.
Сценарий: Торговля в диапазоне 157.50–158.50. Любые попытки штурма отметки 159.00 будут жестко пресекаться рынком из-за риска вербальных интервенций японских властей.
Макрокалендарь и общие ожидания
Главным событием недели станет публикация данных по занятости в США в пятницу (прогноз +63 тыс., безработица 4.2%). Если данные окажутся слабыми, подтвердив замедление рынка труда, это станет триггером для масштабной фиксации прибыли по доллару по всему спектру рынка (индекс DXY рискует уйти ниже 101.00).
Для пары EUR/USD определяющим станет блок данных по инфляции в Германии и розничным продажам еврозоны. Для USD/JPY — выступление главы ФРС Джерома Пауэлла в середине недели.
Рынок входит в фазу высокой волатильности. Евро выглядит уязвимым из-за внутренних европейских проблем, но может получить импульс к росту на слабой статистике США. Доллар-иена находится на пороге масштабной коррекции, где технические факторы и риск интервенции перевешивают разницу в процентных ставках. Трейдерам рекомендуется соблюдать строгий риск-менеджмент и использовать короткие стоп-лоссы.4 источника
НОВОСТИ ФИНАНСОВЫХ РЫНКОВ
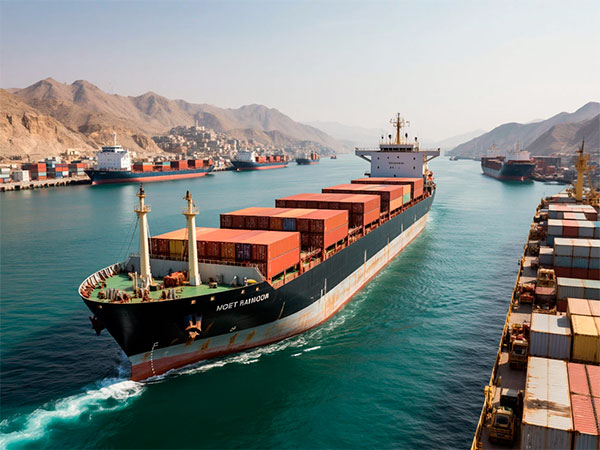
Торговое сообщение через Ормузский пролив временно прекращено
Источник:
Конфликт на Ближнем Востоке привел к фактической остановке торговли через Ормузский пролив: согласно мониторинговым данным, по крайней мере 150 танкеров застряли в ожидании вне зоны прохождения пролива, еще несколько судов подверглись нападению после попытки пересечения данного водного пути.
Временная блокада грозит значительным ростом стоимости фрахта и страховых премий, предупреждают эксперты рынка. Цены на нефть в такой ситуации способны подняться выше уровня $100 за баррель. Длительное прекращение работы транспортного узла существенно сократило бы объемы поставок энергоресурсов и потребовало бы срочного переориентирования логистических маршрутов, подчеркивают специалисты.
Ситуация осложняется отсутствием четких официальных заявлений относительно статуса пролива: противоречивые сигналы поступают как от руководства Ирана, так и от участников международного сообщества. Подтверждено лишь одно обстоятельство: торговые суда отказываются заходить в район, ожидая разрешения неопределенности.
Ормузский пролив является важнейшим транспортным маршрутом, обеспечивающим треть мирового транзита сжиженного природного газа и пятую часть всех объемов транспортировки нефти и нефтепродуктов. По сведениям Reuters, не менее 150 нефтеналивных танкеров прекратили продвижение к зоне пролива и встали на рейд в открытых водах. Эти меры являются реакцией судовладельцев на ситуацию вокруг стратегических водных путей региона, вызванную действиями Ирана в ответ на совместную военную операцию США и Израиля.
Несмотря на серьезные опасения среди операторов морской логистики, российские транспортные суда пока избежали происшествий в данном регионе, уточнили в Министерстве транспорта РФ. Вместе с тем ряд крупных европейских и азиатских компаний объявил временную заморозку движения собственных кораблей через зону пролива ввиду высоких рисков.
Эксперты консалтинговых агентств Barclays и ING обращают внимание на неизбежный рост расходов на транспортировку грузов даже при краткосрочной остановке навигации. Уже на текущей неделе ставки фрахта супертанкеров VLCC (вмещающих до двух миллионов баррелей груза) достигли шестилетних максимумов, составив порядка $170 тысяч в день. Если ситуация затянется, цены могут установить новые рекорды, прогнозируют участники рынка. В таком случае ожидается значительный скачок котировок нефти марки Brent выше $100 за баррель.
Полная остановка судоходства создаст проблемы как минимум для ряда ключевых производителей сырья, включая Ирак, Кувейт, Саудовскую Аравию и Объединенные Арабские Эмираты, вынужденных перенаправлять потоки топлива через южную оконечность Африканского континента. Это увеличит протяженность маршрутов доставки и повысит затраты перевозчиков. Для Катара, занимающего второе место в мире по экспорту сжиженного газа, такая мера станет особенно чувствительной, поскольку его доля составляет почти четверть общемирового экспорта продукта.
Сам Иран также пострадает от прекращения судоходства через пролив: собственные поставки нефти из этой страны окажутся практически парализованными. Экспорт, направляемый преимущественно в Китай, достигавший ранее 1,38 миллиона баррелей ежедневно, теперь резко снизится, что представляет значительную угрозу экономике государства.
Тем временем возникшая нестабильность открывает окно возможностей перед Россией, способной повысить объем продаж нефти в Китай и извлечь выгоду от повышения сырьевых цен. Однако увеличение доли поставок российской нефти вызывает потенциальные осложнения в отношениях Китая с Соединенными Штатами Америки, учитывая условия двусторонней торговой сделки.
Иран неоднократно озвучивал намерение перекрыть Ормузский пролив, однако до настоящего момента воздерживался от такого шага, осознавая негативные последствия для собственной экономики. По мнению большинства аналитиков, текущее положение носит скорее временный характер и не будет иметь долгосрочных последствий. В частности, это мнение подтверждают решения членов ОПЕК+, которые согласовали повышение квот на добычу нефти всего на 206 тысяч баррелей в сутки начиная с апреля текущего года. Такая умеренная реакция позволяет предположить, что вероятность возникновения значительного дефицита углеводородов в обозримом будущем минимальна.
 Наступившая торговая неделя с 9 по 13 ноября 2026 года обещает стать определяющей для валютного рынка. Текущие котировки основных пар — EUR/USD на уровне 1.11590 и USD/JPY на отметке 158.270 — отражают состояние хрупкого равновесия. Рынок переваривает последствия промежуточных выборов в США, готовится к ключевому блоку макроэкономической статистики и внимательно следит за риторикой центральных банков.